
„Novac u ženskim rukama” u Bjelovaru: o štednji, ulaganju i financijskoj sigurnosti žena
Kako donositi kvalitetnije financijske odluke, zašto je važno početi štedjeti i ulagati na vrijeme te kako planirati financijsku sigurnost za budućnost – pitanja su o kojima se razgovaralo na susretu “Novac u ženskim rukama”, koji je Udruga društava za upravljanje mirovinskim fondovima i mirovinskih osiguravajućih društava (UMFO) organizirala u Narodnoj knjižnici “Petar Preradović” u Bjelovaru, s ciljem otvaranja razgovora o financijama iz perspektive žena.
Financijska sigurnost ne nastaje preko noći, kao što ni kvalitetno planiranje financijske budućnosti nije nešto što treba odgađati za trenutak kada mirovina postane blizu. Zato su u središtu susreta bili upravljanje novcem, mogućnosti štednje i ulaganja te pitanje kako odluke koje donosimo tijekom radnog vijeka mogu utjecati na našu financijsku sigurnost u budućnosti.
„Financijska pismenost važna je za kvalitetu života i slobodu izbora. Razumijevanje vlastitih prihoda, rashoda, štednje i ulaganja pomaže nam donositi odluke u skladu s vlastitim ciljevima i životnim okolnostima. Ne moramo biti financijski stručnjaci, ali trebamo razumjeti osnovne financijske pojmove, znati postavljati prava pitanja i prepoznati informacije koje su nam važne”, istaknula je Dijana Bojčeta, direktorica UMFO-a.
Dodala je kako financijska neovisnost ne počinje visinom prihoda, nego odnosom prema novcu – važno je znati koliko novca imamo, kamo odlazi i kako možemo postupno graditi financijsku sigurnost. „Financijske odluke koje donosimo danas utječu na našu budućnost. To se odnosi na stvaranje financijske pričuve, upravljanje dugovima, štednju, ulaganje i pravovremeno planiranje mirovine. O mirovini treba razmišljati dok se ona još čini dalekom. Što ranije počnemo planirati, imamo više vremena za prilagodbu i ostvarivanje dugoročnih financijskih ciljeva”, rekla je Bojčeta.
Upravo je pravovremeni početak štednje bio jedna od tema prvog panela, „Znamo li? – Česta pitanja i odgovori o trećem mirovinskom stupu i mirovini”, na kojem su sudjelovale predstavnice mirovinskih društava i mirovinskog osiguravajućeg društva.
„Ne postoji premali iznos za početak, ali postoji cijena odgađanja. Bolje je početi danas s iznosom koji si možemo priuštiti i postupno ga povećavati, nego godinama čekati trenutak kada ćemo moći izdvajati više. U dugoročnoj štednji vrijeme je jednako važno kao i iznos, ako ne i važnije”, poručila je Klaudija Šebalj Jušić, voditeljica marketinga i pratećih poslova prodaje u Raiffeisen mirovinskim fondovima.
Na važnost odabira odgovarajuće investicijske strategije i razumijevanja razlika između kategorija mirovinskih fondova upozorila je Marta Meštrov, direktorica marketinga i prodaje u Erste Plavi mirovinskim fondovima. „Podaci pokazuju da velik broj ljudi uopće ne zna u kojoj je kategoriji fonda – A, B ili C. Kategorije predstavljaju različite investicijske strategije primjerene različitim fazama života. Kategorija A može imati veću izloženost dionicama i zato veći potencijal dugoročnog rasta za mlađe osobe, ali i veće kratkoročne oscilacije. Kategorija B uravnotežuje rast i stabilnost. Kategorija C usmjerena je na očuvanje kapitala i manju volatilnost, što je posebno važno kada se približava umirovljenje. Razlika od dva posto prinosa među kategorijama, koja vam se čini zanemariva, kroz 30 godina može značiti tisuće eura veći ili manji ušteđeni iznos u drugom stupu.”
Nataša Hrabar Kaštelan, voditeljica prodaje, marketinga i odnosa s javnošću u AZ mirovinskim fondovima, također je naglasila važnost što ranijeg početka štednje, ali i toga da se izbor fonda uskladi s dobi i planiranim horizontom štednje. „Najbitnije je početi štedjeti i to što prije. Odluka o odabiru fonda trebala bi uzeti u obzir godine života, planirani horizont štednje i – ako je mirovina bliže – neku ideju o tome koliku bismo željeli ušteđevinu. Ukoliko smo jako mladi i pred nama je dugo razdoblje štednje, možda je bolje birati fond koji ima agresivniju investicijsku strategiju, odnosno veću izloženost dionicama, jer se u dužem roku očekuju viši prinosi, dok kratkoročne oscilacije u prinosu neće utjecati na krajnji rezultat štednje.”
Posebno je istaknula mogućnost promjene fonda te prednosti štednje u dobrovoljnom mirovinskom fondu. „Jednom odabrani fond u kojem smo započeli sa štednjom možemo tijekom vremena promijeniti i tako dodatno uskladiti svoj plan s investicijskom politikom i očekivanim rezultatima rada fonda. Ali svakako bi bilo dobro – bilo da se zapošljavate ili već radite – provjeriti nudi li vam poslodavac neki oblik zajedničke štednje u dobrovoljnom mirovinskom fondu. Tako biste uz državni poticaj svoju štednju za mirovinu učinili još isplativijom, dok je poslodavcu ovo i porezna olakšica.”
Na samom početku štednje odluka o tome koliko možemo izdvojiti često je jedan od najvećih izazova. Kristina Lulić, menadžerica prodaje u Croatia osiguranju dobrovoljnom mirovinskom fondu, upozorila je da čekanje „idealnog trenutka” može značiti da sa štednjom nikada ne počnemo. „Najveća zamka upravo je u tome da čekamo trenutak kada ćemo imati više novca. Taj trenutak često ne dođe, jer kako nam rastu prihodi, vrlo često rastu i troškovi. Zato bih rekla da prvi korak ne treba biti velik, nego realan. Ako danas možemo izdvojiti 20 ili 30 eura mjesečno, krenimo s tim iznosom. Važnije je početi i stvoriti naviku redovitog izdvajanja, nego čekati trenutak kada ćemo moći izdvajati 100 eura.”
Lulić pritom podsjeća da iznos možemo prilagoditi svojim mogućnostima, a kasnije ga, kada nam financijska situacija dopušta, postupno povećavati. Posebno ističe da bi štednji bilo dobro pristupiti drukčije. „Štednju ne bih promatrala kao ono što nam ostane na kraju mjeseca. Bolje je okrenuti logiku i odvojiti mali iznos za sebe čim dobijemo plaću. Tako štednja postaje dio našeg mjesečnog budžeta. Dakle, moj savjet ženi koja kaže ‘nemam puno prostora u budžetu’ bio bi: ne čekaj idealan trenutak. Počni s iznosom koji ti je danas ugodan i održiv. I 20 eura je početak. Najvažnije je danas napraviti prvi korak.”
Važan dio razgovora odnosio se i na samu svrhu mirovinske štednje – trenutak kada se sredstva prikupljena tijekom godina počinju koristiti.
„Mirovinska štednja svoju pravu svrhu ostvaruje u fazi isplate, kada se naša individualna kapitalizirana sredstva pretvaraju u mjesečni prihod. Mirovinska osiguravajuća društva tu štednju pretvaraju u redovita primanja – kroz doživotnu mirovinu iz II. stupa te privremenu ili doživotnu mirovinu iz III. stupa. Zato je, uz pitanje koliko smo uštedjeli, jednako važno razmisliti kako želimo živjeti u mirovini, kakvu zaštitu želimo za sebe i svoje bližnje, te se na vrijeme informirati o programima isplate koji nam to mogu omogućiti”, poručila je Željka Bolfan, direktorica Direkcije marketinga i prodaje u Hrvatskom mirovinskom osiguravajućem društvu (HRMOD).
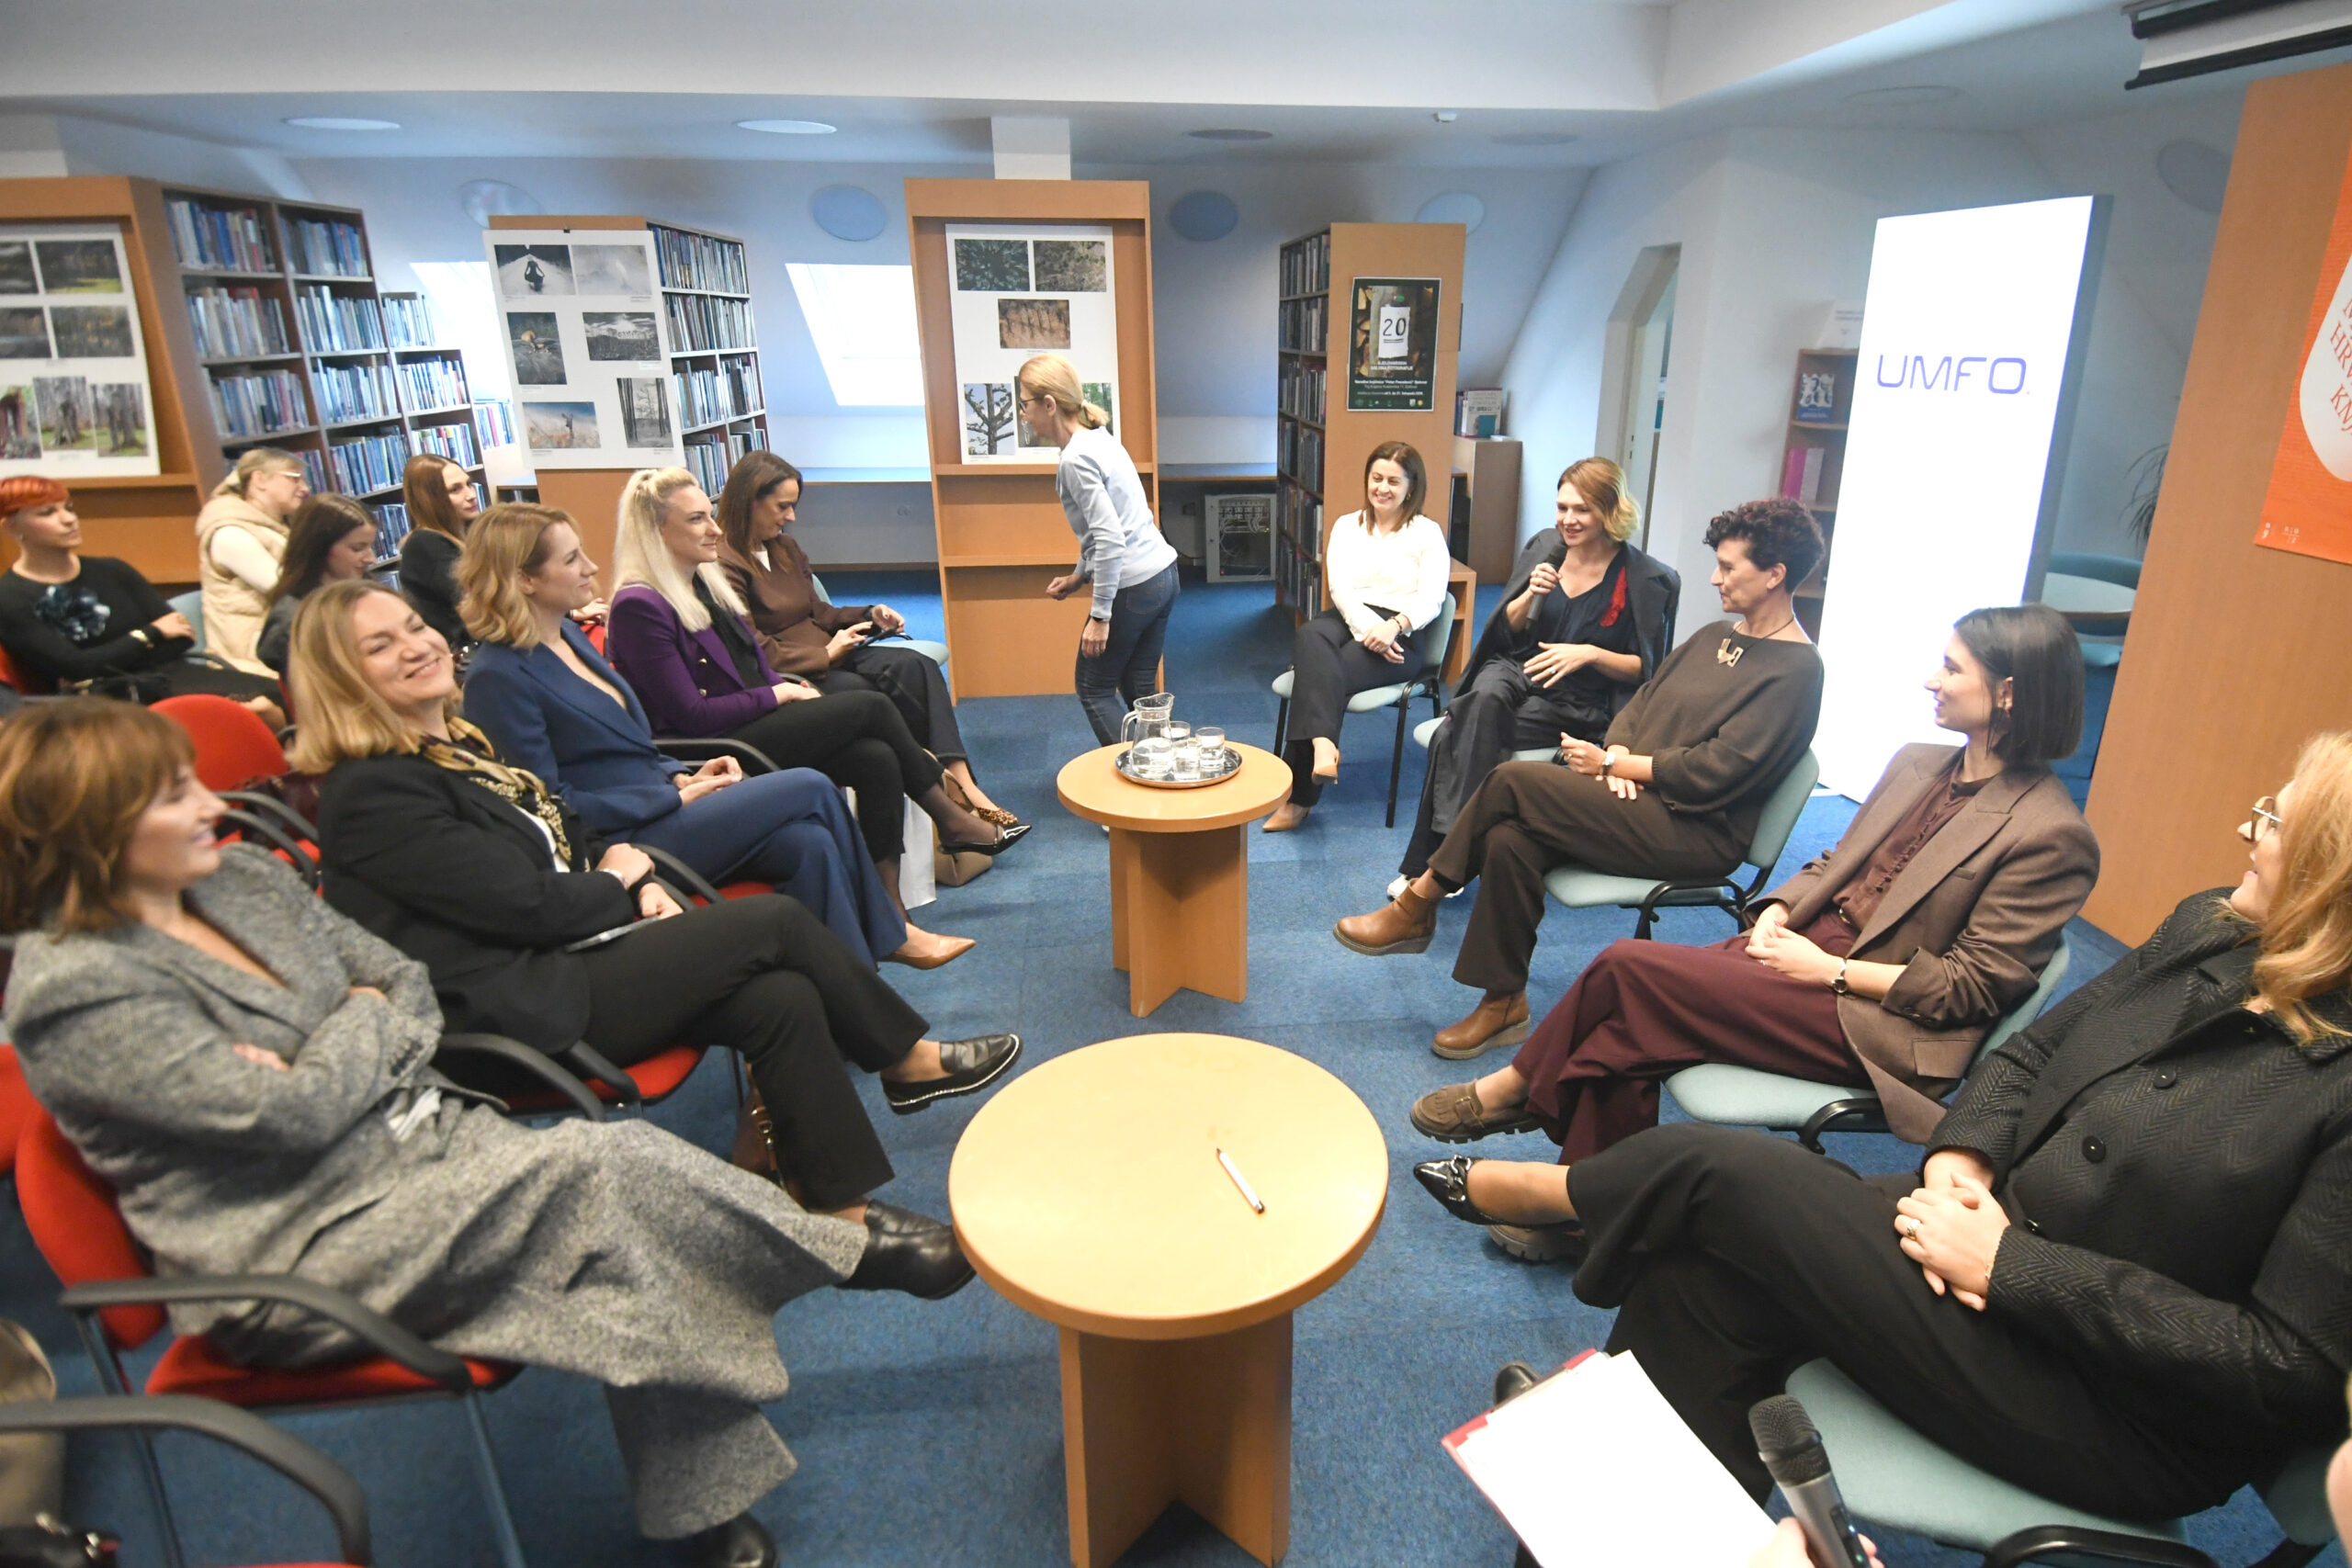
Drugi panel, „Kako planiram/investiram u mirovinu?”, razgovor je proširio izvan financijskih proizvoda i otvorio pitanje kako žene kroz vlastite poslovne i životne odluke grade financijsku sigurnost. Svoja iskustva podijelile su Tajana Kesić Šapić, direktorica Sektora za industriju Hrvatske gospodarske komore, Ljerka Grgić, edukatorica za osobne financije, te poduzetnice Tamara Coner, Marijana Mlikotić i Manuela Šola, sve tri rođene u Bjelovaru, a neke i danas poslovno vezane za ovaj grad. Razgovarajući o položaju žena u poduzetništvu, posebno je istaknuta nužnost proaktivnijeg pristupa ka mladim zaposlenicima koji mnogo veći interes pokazuju za neto mjesečne isplate, dok su im benefiti koje bi im poslodavac mogao ponuditi, uključujući uplate u treći mirovinski stup, manje atraktivni ili o njima ništa ne znaju. A kako kažu sve sudionice – bitno je što ranije u životu početi štedjeti i ulagati, pa makar to bili tek mikro iznosi.
Oba panela moderirala je Kristina Ercegović, serijska poduzetnica, osnivačica portala mojnovac.hr i poslovna savjetnica za male poduzetnike.
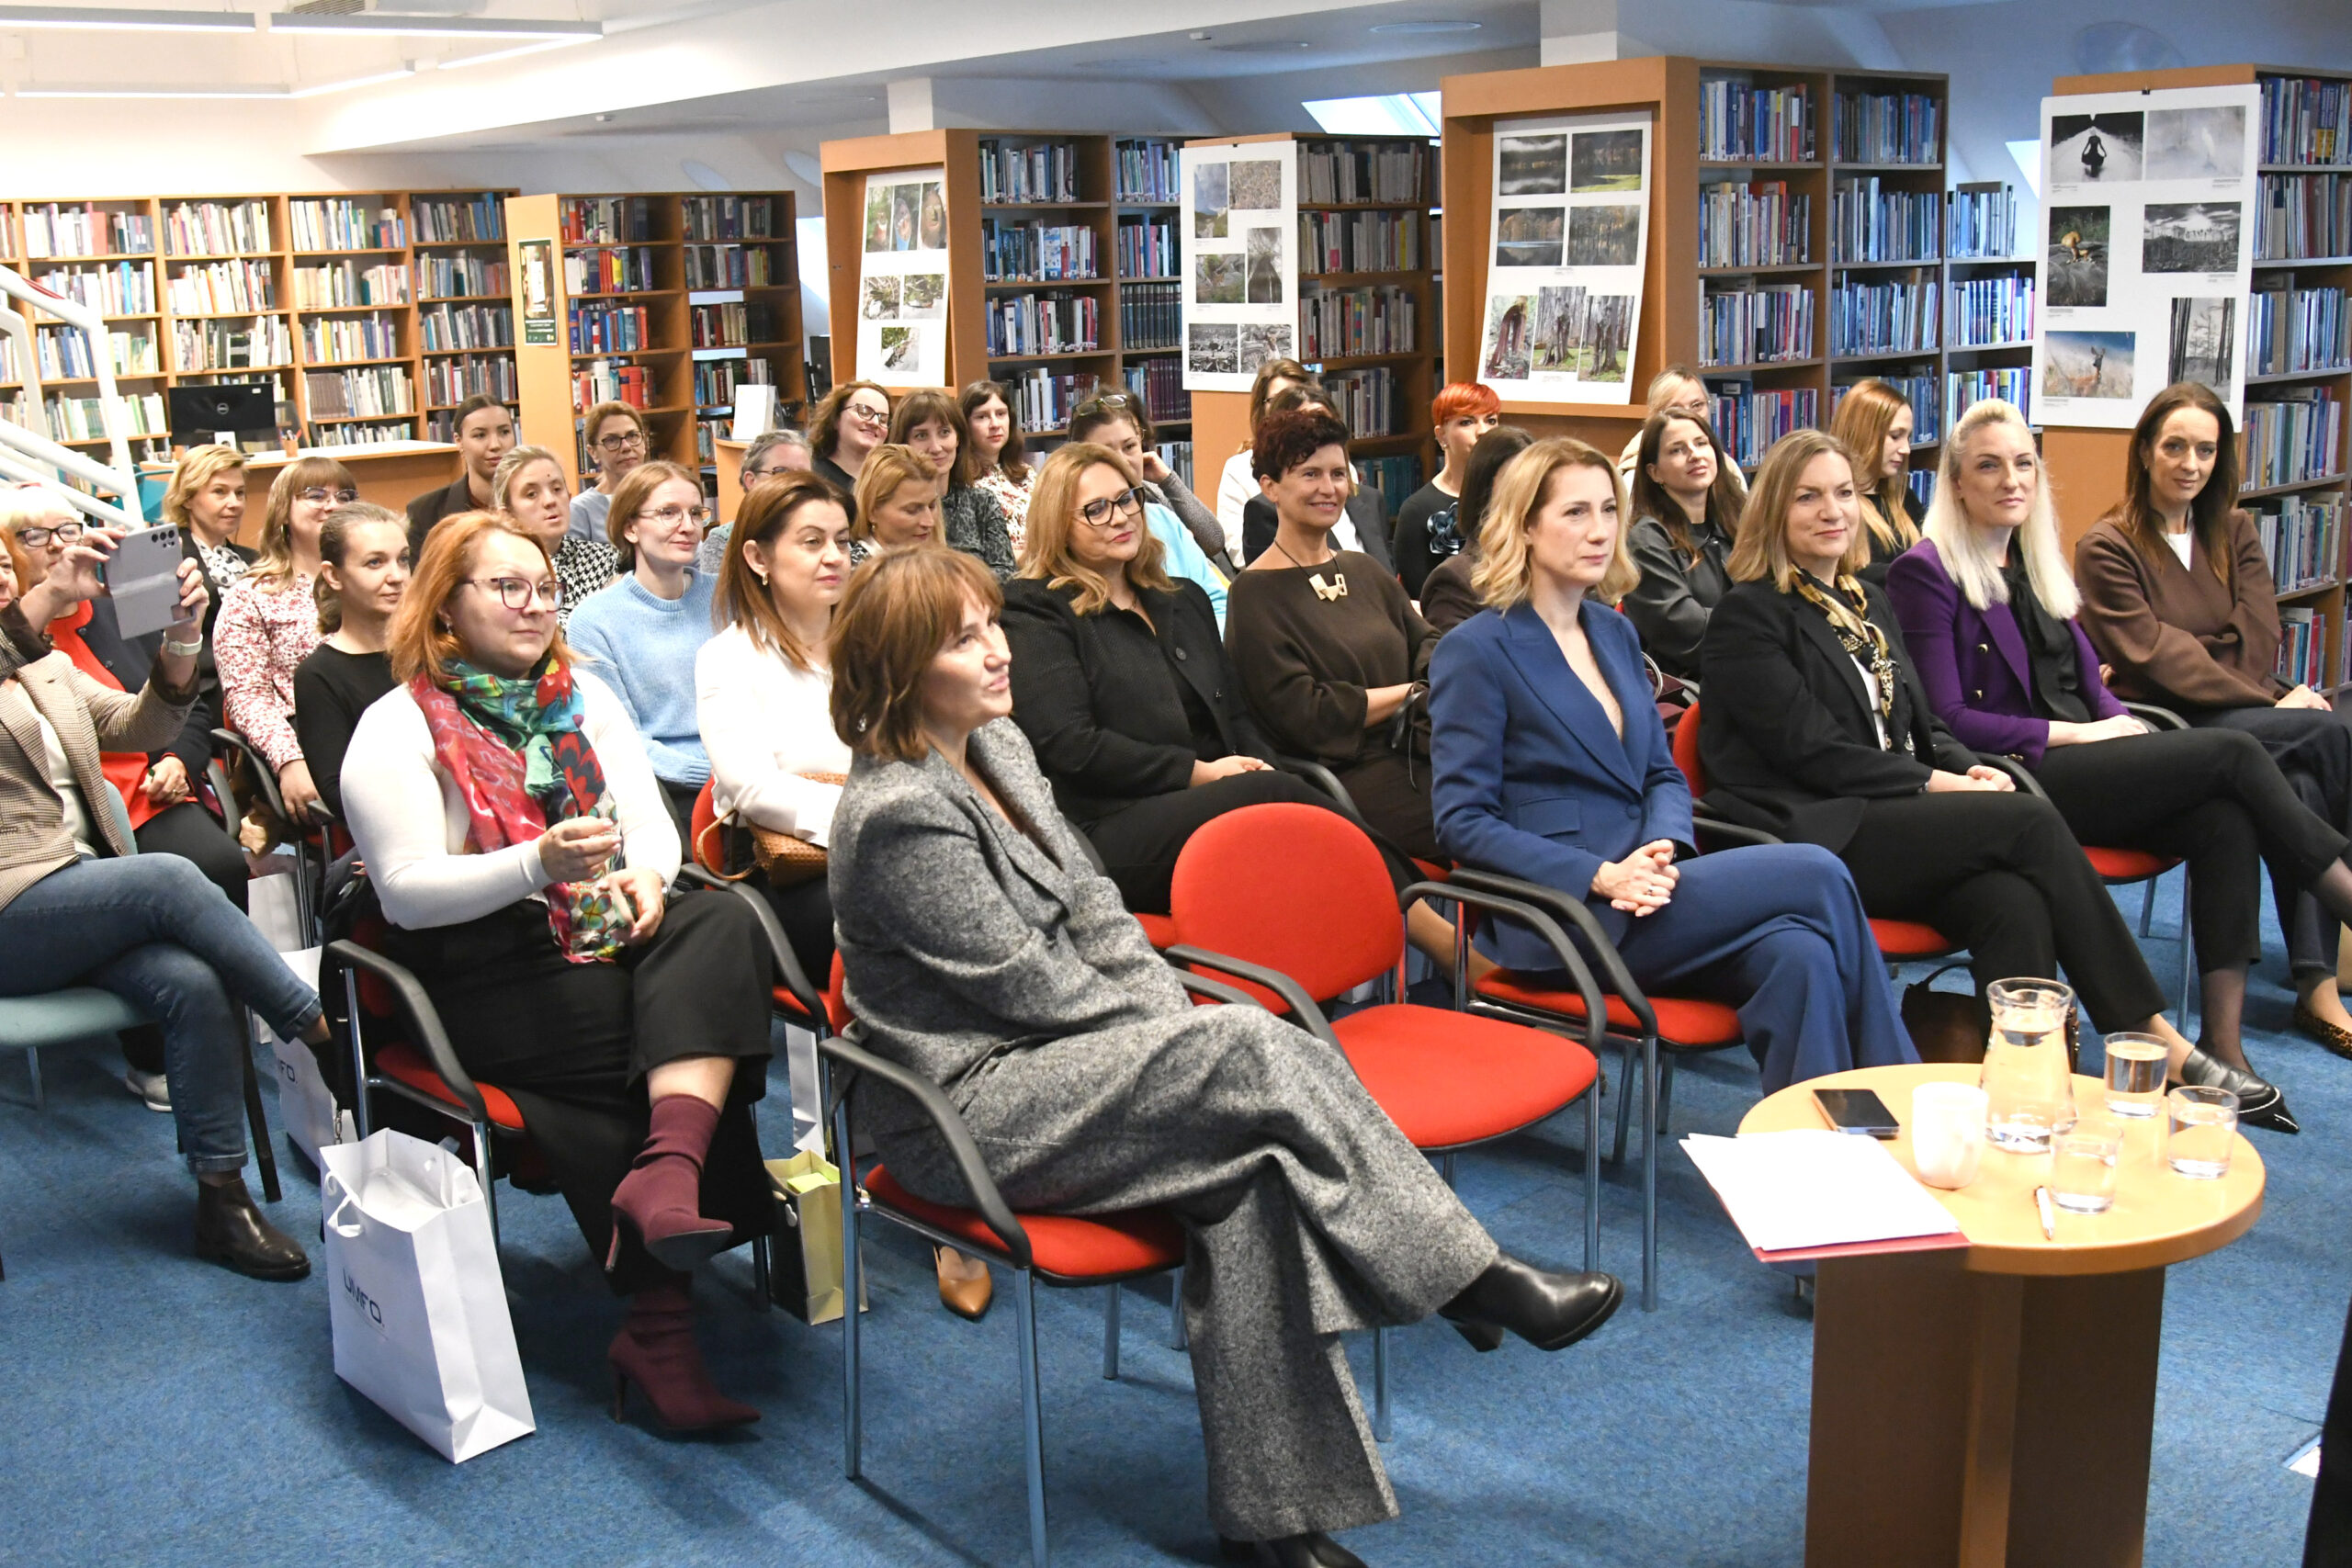
Susret „Novac u ženskim rukama” dio je aktivnosti kojima UMFO želi približiti financijske teme građanima i potaknuti otvoreniji razgovor o novcu, štednji, ulaganju i mirovini.